

Épargner en 2027, oui, mais sur quels placements miser ? Entre le Livret A, l’assurance vie, le Plan d’Épargne en Actions (PEA) et le Plan d’Épargne Retraite (PER), difficile de savoir où placer son argent. Faut-il privilégier la sécurité, rechercher du rendement ou commencer à préparer sa retraite ? À un peu plus de 40 ans, ce sont justement des questions que je me pose de plus en plus. Voici mes réflexions et les pistes à explorer pour faire travailler son épargne intelligemment.
Pourquoi faut-il repenser son épargne en 2027 ?
Pendant longtemps, ma stratégie d’épargne était assez simple : mettre de l’argent de côté lorsque je le pouvais, principalement sur des livrets bancaires. C’est rassurant, facile à gérer et l’argent reste disponible.
Mais avec les années, les responsabilités familiales, mon activité professionnelle et la perspective de la retraite, je commence à voir les choses autrement.
L’objectif n’est plus seulement d’économiser, mais de construire progressivement un patrimoine.
Car laisser dormir toutes ses économies sur un compte courant, sans rémunération, peut entraîner une perte de pouvoir d’achat sous l’effet de l’inflation.
Et même les livrets réglementés, malgré leurs avantages, ne permettent pas nécessairement de faire fructifier suffisamment son capital sur plusieurs décennies.
Alors, quelles solutions envisager ?
1. Le PEA : investir en Bourse pour faire fructifier son épargne
Le Plan d’Épargne en Actions, plus connu sous le nom de PEA, est probablement l’un des placements qui m’intéressent le plus actuellement.
Pourquoi ? Parce qu’il permet d’investir en actions, directement ou par l’intermédiaire de fonds et d’ETF éligibles, tout en bénéficiant d’un cadre fiscal intéressant sur le long terme.
Avant de se lancer, encore faut-il savoir quel PEA choisir, car les frais de courtage, les droits de garde, les supports disponibles et l’ergonomie des plateformes peuvent considérablement varier d’un établissement à l’autre.
Quels sont les avantages du PEA ?
Le PEA classique présente plusieurs caractéristiques intéressantes :
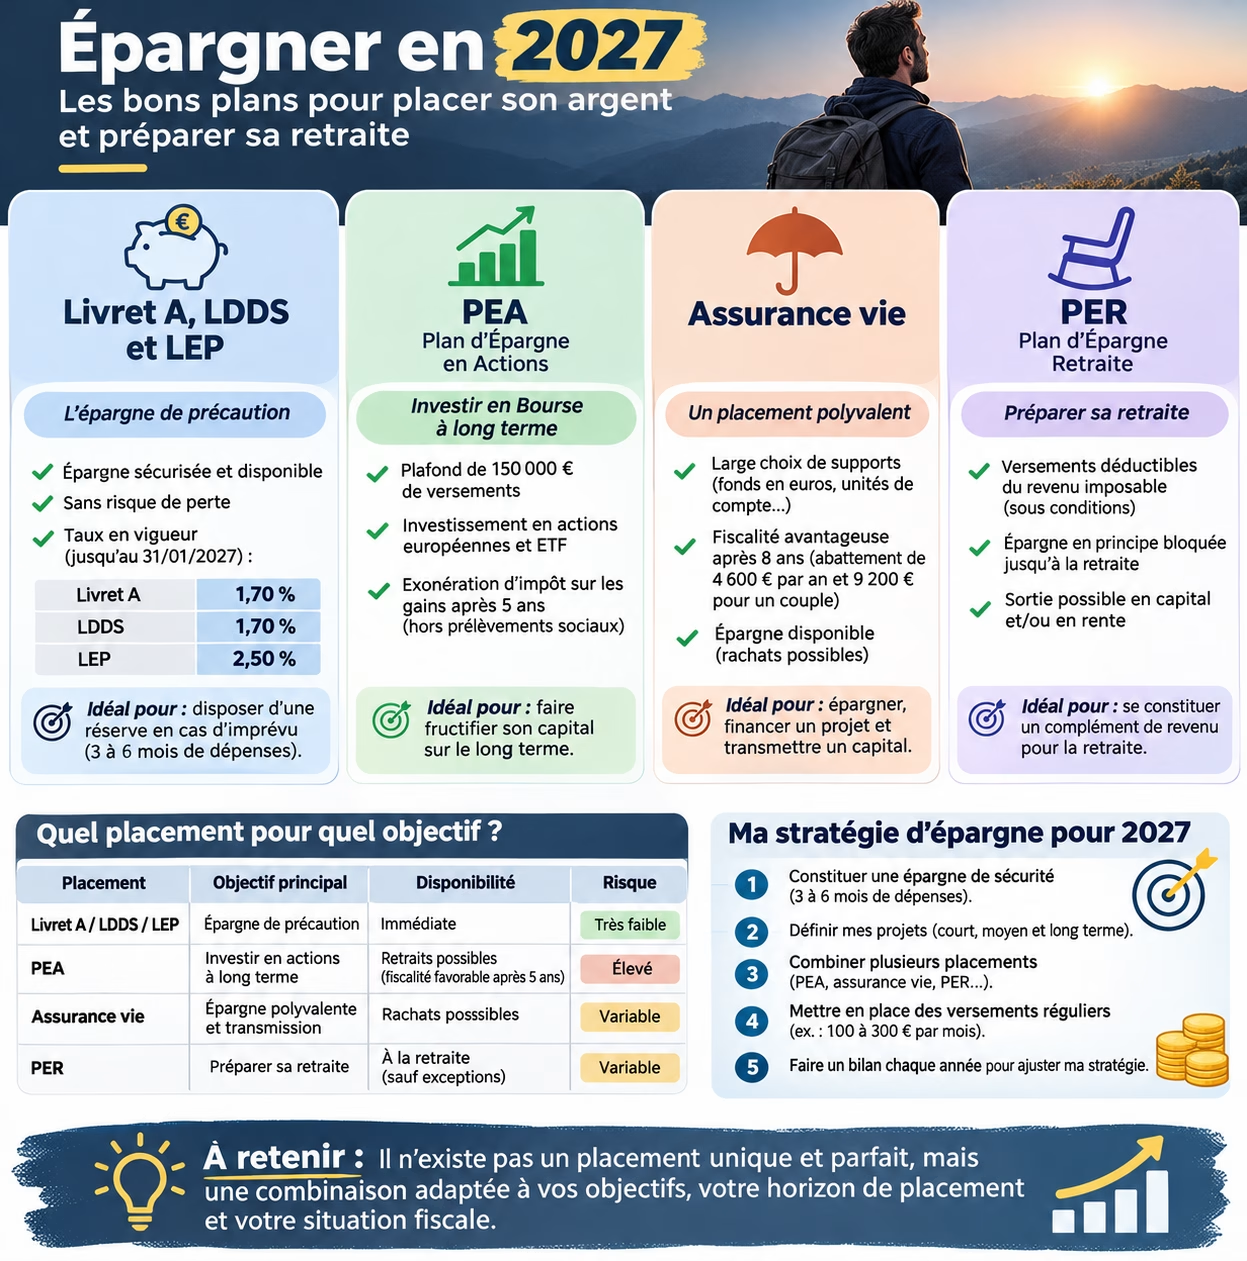
- Un plafond de versement de 150 000 €.
- La possibilité d’investir dans des actions européennes et certains ETF éligibles.
- Une exonération d’impôt sur le revenu sur les gains en cas de retrait après cinq ans, même si les prélèvements sociaux restent dus.
- La possibilité d’effectuer des versements progressifs, selon ses moyens.
Pour quelqu’un comme moi, qui envisage d’investir sur une période de 15 à 20 ans, ce placement mérite clairement d’être étudié.
Investir progressivement plutôt que chercher le bon moment
Une stratégie qui retient particulièrement mon attention consiste à investir une somme fixe chaque mois, par exemple 100 ou 200 €, plutôt que de chercher à anticiper les fluctuations des marchés.
Cette méthode, appelée investissement programmé ou Dollar Cost Averaging (DCA), permet d’étaler ses points d’entrée. Elle ne garantit toutefois ni un bénéfice ni une protection contre les pertes.
L’autre piste intéressante concerne les ETF, ces fonds cotés en Bourse qui permettent de diversifier ses investissements à travers un panier d’actions.
Attention néanmoins : le PEA n’est pas un placement garanti. Les marchés peuvent connaître des baisses importantes, et il faut être capable de supporter ces fluctuations sans avoir besoin de récupérer son argent au mauvais moment.
2. L’assurance vie : un placement polyvalent pour différents projets
L’assurance vie fait partie des placements incontournables en France. Et contrairement à ce que son nom pourrait laisser penser, elle ne sert pas uniquement à transmettre un capital après son décès.
Elle permet aussi d’épargner pour différents projets : préparer sa retraite, financer un achat important ou simplement diversifier son patrimoine.
Fonds en euros ou unités de compte ?
Un contrat d’assurance vie peut proposer deux grandes familles de supports :
- Les fonds en euros, dont le capital bénéficie d’une garantie définie par le contrat, parfois hors frais de gestion.
- Les unités de compte, qui permettent notamment d’investir dans des fonds actions, obligataires ou immobiliers, sans garantie du capital.
L’intérêt réside dans la possibilité d’adapter la répartition de son épargne à son profil de risque.
Personnellement, je trouve cette souplesse intéressante : on peut envisager une approche prudente au départ, puis ajuster sa stratégie en fonction de ses projets.
Pourquoi ouvrir une assurance vie suffisamment tôt ?
L’un de ses principaux avantages concerne la fiscalité après huit ans.
Sous les règles actuellement applicables, les gains compris dans les retraits bénéficient notamment d’un abattement annuel d’impôt sur le revenu de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à une imposition commune.
Les prélèvements sociaux restent applicables et la fiscalité dépend également des versements réalisés.
Autre avantage : contrairement au PER, l’argent n’est pas bloqué jusqu’à la retraite. Des rachats restent possibles, sous réserve des conditions du contrat.
C’est donc un placement que je considère comme complémentaire au PEA, plutôt que concurrent.
3. Le PER : commencer à préparer sa retraite dès maintenant
À 25 ans, la retraite paraît extrêmement lointaine. Passé 40 ans, on commence généralement à y réfléchir plus sérieusement.
En tant qu’entrepreneur, je m’interroge notamment sur le montant de ma future pension et sur les moyens de compléter mes revenus lorsque j’arrêterai de travailler.
C’est précisément là que le Plan d’Épargne Retraite, ou PER, peut devenir intéressant.
Le principal avantage du PER : sa fiscalité
Le PER permet, sous certaines conditions et dans la limite de plafonds, de déduire les versements volontaires de ses revenus imposables.
Prenons un exemple simple.
Une personne imposée dans la tranche marginale à 30 % verse 2 000 € sur son PER et déduit intégralement cette somme de son revenu imposable.
Elle peut alors réaliser une économie d’impôt de 600 €, sous réserve que la totalité de la déduction s’impute effectivement dans cette tranche.
Mais attention : il ne s’agit pas d’un cadeau fiscal définitif. Les sommes déduites peuvent être imposées lors de leur récupération à la retraite.
Le véritable intérêt dépend donc notamment de sa fiscalité actuelle et de celle que l’on anticipe au moment de la retraite.
Le PER est-il intéressant pour tout le monde ?
Pas nécessairement.
Pour une personne peu ou pas imposable, l’avantage fiscal à l’entrée peut être limité. Dans ce cas, un PEA ou une assurance vie peuvent parfois offrir davantage de souplesse.
Autre point important : les sommes investies sur un PER sont en principe bloquées jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation, notamment l’acquisition de la résidence principale pour les sommes éligibles.
C’est pourquoi je ne considère pas le PER comme une solution d’épargne de précaution, mais plutôt comme un outil de préparation de la retraite à long terme.
4. Livret A, LDDS et LEP : conserver une épargne de sécurité
Même si les placements financiers peuvent offrir davantage de perspectives de rendement, il me semble indispensable de conserver une partie de ses économies sur des supports sécurisés et disponibles.
C’est le rôle du Livret A, du Livret de Développement Durable et Solidaire (LDDS) et du Livret d’Épargne Populaire (LEP), pour les personnes qui y sont éligibles.
Au 16 novembre 2026, les taux réglementés connus pour la période allant jusqu’au 31 janvier 2027 sont les suivants :
| Placement | Taux annuel |
|---|---|
| Livret A | 1,70 % |
| LDDS | 1,70 % |
| LEP | 2,50 % |
Ces taux peuvent évoluer au cours de l’année 2027.
Le principal intérêt de ces livrets n’est pas de rechercher la performance maximale, mais de disposer rapidement de liquidités en cas d’imprévu.
Une règle souvent recommandée consiste à conserver l’équivalent de trois à six mois de dépenses essentielles en épargne de précaution, à adapter selon la stabilité de ses revenus et ses charges.
Pour un indépendant, dont les revenus peuvent être plus irréguliers, une réserve plus importante peut être pertinente.
5. PEA, PER ou assurance vie : quel placement choisir en 2027 ?
C’est finalement la question centrale. Et après m’être renseigné sur ces différentes solutions, j’en arrive à une conclusion : il n’existe pas de placement universellement meilleur que les autres.
Chaque enveloppe répond à un objectif différent.
| Placement | Objectif principal | Disponibilité | Risque |
|---|---|---|---|
| Livret A / LDDS | Épargne de précaution | Immédiate | Très faible |
| PEA | Investissement en actions à long terme | Retraits possibles, fiscalité favorable après 5 ans | Élevé selon les titres |
| Assurance vie | Épargne polyvalente et transmission | Rachats possibles | Variable selon les supports |
| PER | Préparation de la retraite | En principe à la retraite, sauf exceptions | Variable selon les supports |
À mon sens, l’approche la plus cohérente consiste à combiner plusieurs solutions plutôt que de tout miser sur un seul produit.
Il faut également surveiller les frais : frais de gestion, frais de versement, frais de transaction et éventuels frais d’arbitrage peuvent peser sur le rendement final.
6. Comment commencer à épargner avec 100, 200 ou 300 € par mois ?
On imagine parfois qu’investir est réservé aux personnes disposant d’un patrimoine important. Pourtant, il est possible de commencer avec des montants relativement modestes.
Le plus important reste la régularité.
Prenons l’exemple d’une personne qui investit 200 € par mois pendant 20 ans.
Simulation purement illustrative :
| Rendement annuel hypothétique | Capital après 20 ans |
|---|---|
| 0 % | 48 000 € |
| 3 % | Environ 65 700 € |
| 5 % | Environ 82 200 € |
| 7 % | Environ 104 200 € |
Hypothèses : versements de 200 € en fin de mois, capitalisation mensuelle à un taux annuel nominal constant, sans frais, fiscalité ni inflation. Ces rendements sont fictifs et ne constituent pas des prévisions.
Ce tableau montre surtout l’effet potentiel des intérêts composés sur une longue période.
Il ne faut toutefois pas oublier qu’un investissement en actions ne progresse jamais de manière aussi régulière dans la réalité. Les performances peuvent être négatives certaines années.
Une méthode simple pour débuter
Si je devais structurer ma propre stratégie d’épargne pour 2027, je procéderais par étapes :
- Constituer ou compléter une épargne de précaution.
- Définir mes projets à court, moyen et long terme.
- Comparer les frais et les conditions des différentes enveloppes.
- Mettre en place des versements mensuels compatibles avec mon budget.
- Faire un bilan annuel pour ajuster ma répartition.
L’idée n’est pas de multiplier les placements, mais de comprendre précisément pourquoi on utilise chacun d’entre eux.
Mon avis : à 40 ans, il est encore temps de construire son patrimoine
Plus je m’intéresse aux placements financiers, plus je réalise que la difficulté n’est pas forcément de trouver le produit qui rapporte le plus.
Le véritable enjeu consiste à adopter une stratégie cohérente avec sa situation personnelle.
À un peu plus de 40 ans, avec une activité entrepreneuriale et des projets familiaux, je recherche avant tout un équilibre entre trois objectifs : conserver de l’argent disponible, développer progressivement mon patrimoine et préparer ma retraite.
Le PEA m’intéresse pour son potentiel de croissance à long terme. L’assurance vie me semble pertinente pour sa polyvalence. Quant au PER, son intérêt dépendra principalement de ma situation fiscale et de mes besoins futurs.
Je ne prétends pas avoir trouvé la formule parfaite. Je suis justement dans une démarche de réflexion et de comparaison avant de prendre mes décisions.
Ce dont je suis convaincu, en revanche, c’est qu’il vaut mieux commencer à réfléchir à son épargne aujourd’hui plutôt que d’attendre les dernières années avant la retraite.
Et si 2027 était justement la bonne année pour s’y mettre ?
FAQ : les questions fréquentes pour bien épargner en 2027
Quel est le meilleur placement pour épargner en 2027 ?
Tout dépend de votre objectif. Pour une épargne disponible et sécurisée, les livrets réglementés restent adaptés. Pour investir à long terme, le PEA et l’assurance vie peuvent être intéressants. Pour préparer la retraite avec un éventuel avantage fiscal, le PER mérite d’être étudié.
Vaut-il mieux ouvrir un PEA ou une assurance vie ?
Les deux sont complémentaires. Le PEA est principalement destiné à investir en actions dans un cadre fiscal avantageux après cinq ans. L’assurance vie propose généralement une plus grande diversité de supports et des possibilités spécifiques en matière de transmission.
À quel âge faut-il commencer à préparer sa retraite ?
Le plus tôt possible, à condition de disposer d’abord d’une épargne de sécurité. Commencer à 40 ou 45 ans reste tout à fait pertinent, notamment grâce à la possibilité d’investir régulièrement sur plusieurs décennies.
Peut-on perdre de l’argent avec un PEA ou un PER ?
Oui. Le PEA comporte un risque de perte en capital. Le PER peut également présenter ce risque selon les supports sélectionnés. Il est essentiel de comprendre les investissements proposés et de ne pas confondre avantage fiscal et sécurité financière.


